
Что такое Единая касса Wallet One и с чем ее едят? Описание системы единый кошелек и отзывы пользователей Кошелек кредит валет
Здравствуйте, уважаемые читатели блога сайт. Сегодня хочу продолжить разговор о популярных в рунете и в мире электронных деньгах. Очередь дошла до относительно новой системы виртуальных платежей под очень простым названием — Единый кошелек, который был запущен компанией Wallet One (сокращенно W1).
Среди очевидных преимуществ этого сервиса можно сразу выделить простоту регистрации, возможность работы со своим счетом анонимно, достаточно низкую или вообще отсутствующую комиссию за перемещения средств внутри платежки.
Также следует отметить огромное количество услуг, которые можно оплатить через данную систему и большое число способов ввода и вывода денег со счета. Ну и недавно появилась возможность подключить Единую кассу для приема платежей на своем сайте (без комиссии). Мне эта платежная система больше всего напоминает .
Но бочку меда можно испортить ложкой дегтя. Все эти плюсы и преимущества могут сойти на нет, если у вас заблокируют аккаунт или возникнут проблемы с переводом или выводом средств.
К сожалению, в интернете имеют место быть отрицательные отзывы по работе с Единым кошельком. Правда много негатива вы (например, по Ликпей или , и даже буржуйским и ).
Конечно же, по возможности лучше работать с крупными игроками рынка аля Вебмани (через с защитой через ) или , но они тоже не идеальны и не всеобъемлющие.
Регистрация кошелька на сайте W1 (Wallet One)
Давайте я расскажу про те преимущества, которыми обладает система W1, а вы в комментариях отразите свое мнение на счет надежности и удобства работы с ней, которое почерпнули на практике. Лично у меня проблем пока не возникало, но я и не являюсь активным пользователем и держателем этих электронных денег.
Вообще, кошелек Wallet One позиционируется в основном для оплаты услуг сотовой связи, доступа в интернет, коммунальных платежей, обмена на игровую валюту и еще множества других популярных и не очень сервисов. Хранить или копить свои электронные сбережения в этой валюте я бы не стал, ибо из-за максимального обеспечения удобства регистрации и пользования, в системе не очень сильный упор делается на обеспечение безопасности хранения средств.
Хотя даже в супер сложной системе безопасности WebMoney, взломщики довольно легко находят дыры. Ну, а в Едином кошельке вы можете, например, изначально привязать счет к номеру своего мобильника , а не к почтовому ящику (у меня как раз подобрали пароль к , а уже потом почистили WMR счет). Перехватить SMS гораздо сложнее технически, чем получить доступ к вашей почте.
Единый кошелек на данный момент еще примечателен и тем, что в нем кроме привычных рублей (W1 RUR) и долларов (W1 USD) имеется возможность работать с национальными валютами Украины (гривнами), Казахстана (тенге) и, внимание, Южной Африки (ранды). Что примечательно, работать с валютой ЮАР (рандами) они начали значительно раньше, чем с гривнами и тенге. Интересно, с чем именно связан этот парадокс?!
По сути деньги, передаваемые вами в кошелек W1, размещаются на счетах закрытого акционерного общества под названием Информационно процессинговый центр (ИПЦ). Создан сервис был в 2007 году и при его разработке использовался накопленный ранее опыт. До этого у компании ИПЦ был опыт создания платежной системы, а именно X–plat . Но это не суть важно и упоминается здесь скорее для галочки.
Итак, регистрация на сайте W1.ru происходит по крайне упрощенной схеме, что является несомненным преимуществом. В верху страницы находится панелька входа или регистрации новых пользователей:

Жмакаете по кнопочке «Регистрация» и наблюдаете окно, где вам предлагают на выбор либо ввести адрес почтового ящика, либо указать номер своего мобильного телефона. Понятно, что вариант с использованием сотового для входа в свой единый кошелек, с точки зрения безопасности сильно выигрывает у варианта с емайлом, ибо перехватить присылаемые на мобильник одноразовые пароли для злоумышленников будет довольно проблематично.

Однако, вариант с использованием емайла в качестве логина позволит вам сохранить анонимность , ибо сотовый телефон все равно будет зарегистрирован на ваше имя. Да и потеря мобильника вызовет серьезные проблемы с доступом к своим денежкам, хотя ее все же можно решить после общения со службой техподдержки.
Можно будет при регистрации указать емайл, а уже в настройках своего единого кошелька (Настройки — Профиль) указать номер сотового и подтвердить его (придет SMS с кодом). В дальнейшем, в качестве логина для входа на сайт W1, вы сможете использовать любой из трех вариантов:
- Подтвержденный адрес вашего почтового ящика
- Подтвержденный номер мобильного телефона в международном формате (типа +7915...)
- Двенадцатизначный номер своего кошелька
Довольно удобно, не находите? При регистрации с указанием в качестве логина E-mail, вам на указанный ящик упадет письмо с присвоенным уникальным номером и сгенерированным паролем для входа:

Данный пароль вы вольны будет потом поменять в настройках (вкладка «Безопасность») на более сложный. Если вы при регистрации указали номер своего мобильного телефона, то пароль для доступа и номер единого кошелька будут сброшены вам в SMS сообщении. Особенностью ЕК W1 можно назвать то, что вы можете не светить свой основной пароль почем зря (особенно на чужих компьютерах).
Вы можете использовать для входа в Единый кошелек временный пароль , который будет действителен лишь в течении десяти минут:

В зависимости от способа входа, этот самый временный (одноразовый) пароль будет выслан либо на E-mail, либо в виде SMS сообщения на номер сотового телефона, указанный вами при регистрации. Очень удобно, на мой взгляд, да и безопасность повышает существенно, особенно при использовании номера мобильника в качестве логина.
Процесс регистрации, да и саму работу с Wallet One, можно будет вести и с мобильного телефона. Понятно, что для этого можно просто зайти на сайт W1 через браузер мобильника. Однако, существуют разработанные для разных платформ мобильные версии для работы с единым кошельком :

Особенности переводов в Едином кошельке
Веб интерфейс на официальном сайте платежки довольно простой и интуитивно понятный. В правом верхнем углу вы увидите свой двенадцатизначный номер, а также сможете посмотреть текущий баланс средств и осведомиться о пришедших уведомлениях. Из меню баланса также возможно выполнение всех операций с вашим счетом, которые доступны и на основной странице:
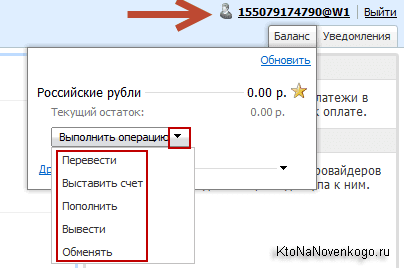
Сразу остановлюсь на одной особенности системы W1. Когда вам приходит перевод (комиссия за перевод средств внутри системы не взимается), то деньги не капают автоматически в ваш кошелек. Для этого вам еще необходимо будет подтвердить этот платеж. То же самое касается и совершаемых вами переводов — пока оппонент не подтвердит прием переданных ему денег, вы вольны платеж отменить.
А вот уже после подтверждения отменить его не получится, хотя в Wallet One можно будет перестраховаться от возможной ошибки и заблаговременно защитить платеж протекцией , т.е. специальным кодом, без ввода которого оппонент денежки на свой счет не получит. Также можно задать срок истечения действия кода протекции, после которого ваши денежки вернутся обратно к вам:

Лично я стараюсь все платежи проводить с защитой протекцией во избежание никому не нужных накладок (все мы люди и склонны делать ошибки).
Еще, как и в любой другой платежной системе, вы вольны выставить счет. Что примечательно, в Едином кошельке можно сделать перевод или выставить счет даже тому оппоненту, который в ней не зарегистрирован. Для этого, например, при выставлении счета вы должны будете указать либо E-mail адрес оппонента, либо номер его сотового телефона:

Система W1 вас честно предупредит, что такого пользователя в ней не зарегистрировано, но все равно позволит вам выставить счет. При этом будет оперативно создан новый кошелек с указанным вами Емайлом (или номером сотового) в качестве логина.

Пароль же и прочие пояснения будут высланы вновь обращенному клиенту системы Wallet One либо по почте, либо в SMS сообщении:

Как пополнить единый кошелек и вывести средства, что такое защищенные деньги
Такие вот дела. Пополнить кошелек в W1 можно тысячью и одним способами, но есть нюансы. Во-первых, не все способы одинаково бесплатны. Там, где с вас не возьмут процентов, будет красоваться нолик, а в остальных случаях нужно будет щелкать по иконке и смотреть проценты комиссии на ввод денег данным способом:

Во-вторых, средства можно вводить в пяти разных валютах: рублях (RUB), долларах (USD), тенге (KZT), гривнах (UAH)и южноафриканских рандах (ZAR). Пополнение возможно и наличными деньгами, например, через банкоматы, платежные автоматы (например, ), сервисы мгновенных платежей или салоны связи (достаточно будет назвать номер своего единого кошелька). Для России еще существует вариант пополнения через почтовые отделения.
Пополнение безналичным способом подразумевает под собой перевод с карты Виза или МастерКарт (позволяющих проводить оплату в интернете), а также прямой банковский платеж по указанным реквизитам. Вот тут-то как раз и кроется засада. Если вы пополните счет с платежной карты, то эти деньги в дальнейшем сможете потратить лишь на очень ограниченный набор услуг, ибо в этом случае введенная сумма подпадает под положение о «Защищенных деньгах».
Их нельзя переводить на другой кошелек в Wallet One или другие платежные системы, нельзя с помощью них оплачивать товары в интернет-магазинах и кредиты, а также нельзя их выводить. Кошмар, да и только. Не знающие этого пользователи встают в тупик при попытке оплаты запрещенных вещей введенными с карты средствами (система в этом случае просто говорит о недостатке средств на счете).
Потратить защищенные деньги с единого кошелька можно только на следующие услуги:

Кроме этого, для пополнения с пластиковой карточки вам придется указать паспортные данные и верифицировать ее (доказать владение). С карты снимется сумма в пределах десяти рублей, а вашей задачей будет — указать точную цифру изъятых денег (можно посмотреть через интернет-банкинг или же осведомиться у оператора банка по телефону).
Для чего же нужно терпеть все эти лишения и возникающие на ходу проблемы? Оказывается для того, чтобы получить возможность отозвать свой платеж , как это и принято делать при использовании пластиковых карточек. Если вам эта возможность не критична, то лучше не заморачиваться с защищенными деньгами в W1 и вводить средства в систему другим способом. Что примечательно, пополнение с пластика осуществляется с посредничеством уже рассмотренной нами ранее .
Например, можно пополнить счет с помощью уже упомянутых Ликпеев, Киви, РБК, или . Внутри Единого Кошелька вы можете осуществлять обмен любой из пяти внутренних валют (W1 RUB, W1 USD, UAH, KZT, ZAR) на другую. Курс вполне приемлемый, на мой взгляд:

Ну и следует сказать пару слов про вывод средств из W1. Способы вывода предусмотрены для трех основных валют (рубли, доллары и гривны), если не считать валюту ЮАР, которую можно выводить только на Скайп. Больше всего вариантов будет предложено для вывода рублей:

Напротив каждого способа вывода указана комиссия, которая будет с вас удержана. Самая высокая (5%) у почтовых переводов, а без комиссии можно лишь купить электронные ваучеры Ukash (один из способов анонимной оплаты услуг и товаров в интернете). Некоторые переводы в Едином кошельке будут выполнены практически мгновенно, а некоторые потребуют времени для осуществления операций.
Единая касса от W1 для прием платежей на сайте
Пару лет назад Wallet One предложил всем желающим интернет бизнесменам установить у себя на сайте форму, которая позволит им принимать платежи любыми удобными для посетителей способами.
Через эту кассу покупатели смогу оплатить товар или услугу как наличными (платежные терминалы, салоны связи, крупные гипермаркеты, банки, почтовые отделения или системы денежных переводов) так и безналичным способом (карты, банковский перевод), а также с помощью имеющихся у него электронных валют.
Дополнительной комиссии Единая касса не берет, но посредники все равно возьмут с вам причитающуюся им сумму (подробности см. ). Для активации приема платежей вам нужно в настройках своего аккаунта включить эту функцию (Настройки — Интернет магазин) и заполнить имеющиеся там поля:

Право на владение сайтом, указанным при активации кассы, вам придется подтвердить одним из двух предложенных способов — либо добавить файлик с нужным названием в корневую папку своего вебсайта, либо добавить нужный метатег между тегами Head кода вашего шаблона. Я бы выбрал первый способ, чтобы не замусоривать код страниц.
Посмотреть демонстрацию работы Единой кассы можно по приведенной ссылке.

Подробнее про техническую сторону подключения кассы к своему сайту читайте . Там вы сможете создать и настроить платежную форму, которую потом и перенесете в свой интернет-магазин. Если у вас сайт работает на , а интернет-магазин реализован с помощью , то можете посмотреть небольшое пособие по подключению Единой кассы к вашему детищу:
Вот и все, что хотел сказать про Wallet One. Получается, что штука эта полезная и нужная в хозяйстве, если, конечно же, все будет работать как задумано. А вы как думаете?
Удачи вам! До скорых встреч на страницах блога сайт
Вам может быть интересно
Как открыть личный европейский IBAN без визита в банк с помощью ePayments
 Киви кошелек - регистрация и вход в Visa QIWI Wallet через сайт и терминал - как пользоваться деньгами, пополнить счет или снять
 Биткоин-кошелек - как его создать на официальном сайте и начать использовать
 WebMoney Keeper Classic - где скачать и как создать кошелек в Кипер Классике, а так же другие советы по работе с программой
BlockChain.info - популярный криптовалютный онлайн-кошелек на русском языке на официальном сайте БлокЧейн.инфо
 Деньги от Майла - регистрация, возможности, ввод и вывод, а так же перспективы развития платежной системы Money.mail.ru
 Рапида - для чего нужна эта платежная система и как выводить деньги из Google Adsense через Rapida Online
 11 лучших сервисов для вывода или перевода денег (фрилансеру на заметку)
AdvCash (АдваКеш) - платежная система Advanced Cash для бесплатных переводов и вывода денежных средств по всему миру
 Liqpay - регистрация и отзывы о платежной системе Ликпей
W1 Единый кошелек (Wallet One) - электронный платежный сервис, позволяющий в режиме реального времени осуществлять финансовые операции между всеми его пользователями. Владельцем системы является расположенное в Москве закрытое акционерное общество "Информационно-процессинговый центр" (ЗАО "ИПЦ"). Таким образом, правовым пространством W1 является Россия, функционирование системы и договорные отношения между ее участниками регулируется действующим законодательством РФ.
Однако система электронных платежей W1 Единый кошелек действует не только в России, но и в других странах, в числе которых Украина, Белоруссия, Казахстан, Таджикистан и Южная Африканская республика.
Сервис W1 предоставляет своим клиентам широкие возможности. Так, с его помощью можно:
- оплатить услуги мобильной связи;
- оплатить услуги поставщиков кабельного и спутникового телевидения;
- оплатить услуги интернет-провайдеров;
- оплатить услуги ЖКХ;
- внести платеж по кредиту;
- принять или отправить платеж внутри системы;
- совершить покупку в интернет-магазине;
- перевести средства в другие платежные системы (WebMoney, Яндекс.Деньги, RBK Money и др.);
- приобрести без комиссии ваучер Ukash (универсальный электронный ваучер, предназначенный для расчетов в интернете);
- оплатить с 8-процентной комиссией услуги международного VoIP-провайдера Betamax.
Для пользователей W1 Единый кошелек действует также внутренний сервис обмена сообщениями.
Для того чтобы получить электронный кошелек W1 пользователю необходимо пройти несложную процедуру регистрации, введя в специальной форме логин (в качестве логина используются E-mail или номер мобильного телефона) и CAPTCHA код, после чего на указанный адрес электронной почты или номер мобильного телефона высылаются уникальный 12-значный номер кошелька и пароль для входа в систему. Пользователь может установить свой собственный пароль вместо назначенного в разделе Настройки - Безопасность.
Для входа в систему используется номер кошелька либо введенный при регистрации e-mail/номер мобильного телефона.
Пользователи сервиса могут открыть электронный счет в национальной валюте, а также обменять свои средства на валюту других стран (казахстанские тенге, российские рубли, южноафриканские ранды, доллары США, таджикские сомони, белорусские рубли, евро или украинские гривны).
Управление кошельком можно осуществлять любым из представленных способов:
- с помощью персонального компьютера (через веб-приложение W1 Web, доступное из любого браузера);
- с помощью мобильного телефона (через мобильную версию веб-приложения W1 Wap или используя W1 Java Mobile);
- воспользовавшись приложением W1 Symbian Mobile, предназначенным для смартфонов на операционной системе Symbian;
- с помощью специального приложения W1 Windows Mobile Touch для устройств с ОС Windows Mobile;
- с помощью приложения W1 Lite для устройств ОС Android;
- с помощью приложения W1 iPhone, разработанного специально для устройств компании Apple.
Участникам системы Единый кошелек доступен также дополнительный сервис "Единая касса ", с помощью которого осуществляется прием различных платежей наличными, безналичным расчетом и электронными деньгами. Сервис предназначен для интернет-магазинов и позволяет настроить платежную форму таким образом, чтобы предоставить клиентам торговых площадок максимально широкий выбор способов оплаты.
В "Единой кассе" существует 2 вида аккаунтов - персональный (для физических лиц) и бизнес-аккаунт (для юридических лиц), наделенных возможностями и функциями, необходимыми той или иной категории пользователей - индивидуальным предпринимателям или компаниям.
В зависимости от величины бизнеса (начиная от стартапа с оборотом в 40 тыс. рублей до крупной корпорации с оборотом в 5 и более млн рублей) различаются и тарифы системы за пользование сервисом. Чем больше ваш бизнес, тем меньшую комиссию вам придется отдать.
Пользователи сервиса "Единая касса" могут воспользоваться услугой "Доставка" - совместным проектом платежного сервиса Wallet One и курьерской службы RedExpress. "Доставка" действует на территории всей России и позволяет: заказывать услуги компании RedExpress, отслеживать статус заказов с доставкой и пользоваться дополнительным способом приема наличных средств у покупателей.
При подключении услуги обязательным условием для интернет-магазина является расположение склада в Москве, Санкт-Петербурга, Московской либо Ленинградской областях, а также наличие физического товара на складе.
Ввод и вывод средств, комиссия за обслуживание
Пополнить счет электронного кошелька W1 можно несколькими способами: наличным (через платежные терминалы в различных странах мира; банковским переводов в любом банке России; денежным переводом систем CONTACT, Лидер, UNIStream, Город, Anelik; в пунктах приема платежей на базе салонов сотовой связи), безналичным (с банковских карт Visa и MasterCard; с банковского счета через системы интернет-банкинга) и с помощью электронных денег (обмен электронной валюты Яндекс.Деньги, RBK Money и др. в W1; перевод средств в W1 из платежных систем Яндекс.Деньги, RBK Money, MoneyMail и прочих систем).
При любом из вышеприведенных способов после пополнения счета W1, пользователю на указанный им номер мобильного телефона приходит бесплатное SMS-уведомление о поступлении средств. Однако срок зачисления средств на электронный кошелек Wallet One может варьироваться от нескольких секунд до 5 дней в зависимости от способа перевода.
Наиболее быстрым является пополнение кошелька с помощью платежных терминалов, пунктов приема платежей и банковской картой. Наиболее продолжительным по времени будет пополнение через отделение банка РФ.
Системой установлены следующие комиссии за обслуживание и ограничения размера единоразового платежа при пополнении электронного кошелька:
- При пополнении кошелька Wallet One банковской картой взимается комиссия в размере 1,5%; минимальная сума пополнения составляет 100 российских рублей, максимальная - 3000 рублей.
- При пополнении банковским переводом берется комиссия, установленная банком индивидуально; максимальная сумма перевода составляет 300 000 российских рублей.
- При пополнении через систему денежных переводов взимается комиссия от 0 до 2%; максимальная сумма единоразового платежа составляет 300 000 российских рублей.
- При пополнении счета в платежных терминалах комиссия составляет от 0 до 6% в зависимости от терминала; максимальная сумма перевода - 14 000 российских рублей.
- Пополнить свой W1 кошелек с помощью пунктов приема платежей на базе салонов сотовой связи можно с комиссией от 0 до 5%; максимальный платеж - 14 000 российских рублей.
- При пополнении кошелька Wallet One с помощью прочих платежных систем (Рапида, QIWI, WebMoney и др.) взимается комиссия от 0 до 5%; комиссия при обмене электронных денег различных платежных систем в средства W1 устанавливается индивидуально каждым обменником.
- При погашении кредита пользователю придется отдать 2% комиссии + 50 рублей;
- Оплата услуг таких, как, сотовая связь, телевидение, коммунальные услуги и пр. производится без комиссии.
- Оплата счетов интернет-магазинов, а также перевод средств внутри системы происходит без комиссии.
Получить наличные с электронного кошелька W1 можно также несколькими способами: почтовым переводом , получив наличные в любом отделении почтовой связи России (комиссия составит 4,5%); в пунктах приема платежей системы денежных переводов CONTACT и Anelik (комиссия составляет 4%, но не менее 60 рублей); переводом на банковские карты VISA и MasterCard (комиссия при выводе данным способом составляет 2.9% + 60 российских рублей); переводом в другие платежные системы с комиссией от 0 до 2,9% (WebMoney, Яндекс.Деньги, MoneyMail, QIWI, RBK Money и Рапида, а также купив ваучер Ukash).
Более подробно с размерами комиссий можно ознакомиться на официальном сайте системы Единый кошелек в разделе Тарифы .
Безопасность системы и обеспечение денежных средств
Сильной стороной системы Wallet One являются мгновенные онлайн платежи, а не хранение денежных средств. В связи с этим разработчики сервиса не стали делать акцент на чрезмерной защите пользовательских кошельков.
Ответственность за безопасность средств лежит на пользователе системы. Владелец кошелька должен самостоятельно принимать меры по предотвращению несанкционированного доступа к своему счету, выполняя простейшие правила безопасности: не сообщать третьим лицам логин и пароль своей учетной записи. Эти данные передаются по защищенному каналу в зашифрованном виде только один раз за сессию во время авторизации пользователя, что защищает их от перехвата, а ограничение попыток входа исключает возможность перебора.
В качестве дополнительной защиты сервисов предусмотрено лишь SMS-уведомление для подтверждения денежных операций.
В свою очередь система W1 не требует от своего клиента никаких персональных данных.
Денежные средства, хранящиеся на счетах пользователей платежной системы W1 Единый кошелек, обеспечены активами, размещенными на расчетных счетах ЗАО "ИПЦ".
Отношения между пользователями сервиса и обществом "ИПЦ" регламентированы действующим законодательством РФ и Договором об использовании Платежного сервиса "Единый кошелек".
Плюсы и минусы платежной системы W1 Единый кошелек
Преимущества системы:
- простота регистрации и авторизации;
- анонимность (пользователь самостоятельно выбирает объем личной информации, предоставленной системе, никаких требований по предоставлению персональных данных клиентам системы не предъявляется);
- наличие мобильных приложений для управления кошельком;
- интеграция со многими сервисами (интернет-магазинами, онлайн играми, поставщиками услуг и пр.);
- разнообразие способов ввода и вывода средств;
- интеграция с прочими платежными системами.
Недостатки W1 Единый кошелек:
- лимиты на ввод и вывод денежных средств;
- отсутствие LiveChat для быстрой связи с администрацией;
- низкий уровень защиты системы;
- частные технические ошибки при переводе средств;
- ввод в заблуждение пользователей системы (известен случай, когда администрацией системы было сделано заявление о запуске нового бесплатного сервиса "Единый телефон", с помощью которого, как утверждалось, пользователи могли совершать бесплатные звонки на мобильные номера по всему миру, однако на самом деле плата за услугу все же взималась).
Сегодня наладить бизнес в интернете стало буквально делом нескольких часов: сайт-витрину можно запилить на бесплатной шаблоне готовых конструкторов сайта, для обратной связи установить чат-бота, для доставки воспользоваться услугами курьерских компаний, а для того, чтобы организовать оплату в онлайне – обратиться к платёжному агрегатору.
Сегодня речь пойдет об одном из таких платёжных сервисов – Единой кассе, которую можно использовать как “службу одного окна” по настройке приема оплаты на сайте.
Отзывы о Единой кассе встречаются самые разные, я постараюсь протестировать и оценить работу сервиса максимально полно.
Немного общей информации
Для начала разберемся, какое отношение имеет Wallet One к Единой кассе и наоборот. Насколько я понял по информации на сайте и Википедии, W1 – это зонтичный бренд, то есть так называется группа компаний, которая объединяет под брендом “Wallet One” несколько сервисов по всему миру.
Да-да, Wallet One – это международная компания, у которой есть 15 международных партнеров в разных странах, включая такие страны США, Латвия, Грузия, Польша, ЮАР, Казахстан и другие. Судя по данным из википедии, головной офис Wallet One находится в Лондоне.
У нас же, в России, оператором по платежам, которые проводят сервисы Wallet One для российских пользователей, является РНКО (расчетная небанковская кредитная организация) Единая касса, у которой есть лицензия Центробанка России.
То есть по сути получается, что РНКО Единая касса – это собственный расчетный центр, который проводит операции сервисов Wallet One в РФ. Это, конечно, придает компании вес - можно быть спокойным за сервис, которому доверяешь расчеты по своему бизнесу. Кстати, кому интересно, у РНКО Единая касса есть свой сайт: единаякасса.рф :
Что такое Единая касса Wallet One
В отзывах о Wallet One обсуждают 2 основных сервиса - Единый кошелек и Единая касса. Единый кошелек – электронный кошелек для физлиц, внутри которого можно обменивать валюту, покупать товары, оплачивать услуги и переводить средства другим пользователям.
Нас же больше интересует сервис для бизнеса - то есть Единая касса. Это платежный агрегатор для проектов интернет-коммерции. Почему “агрегатор”? Потому что один этот сервис агрегирует и предоставляет в одном лице более 100 вариантов оплаты в интернете:
- эквайринг (платежи с банковских карт)
- электронные кошельки (Яндекс, Qiwi, WebMoney и др.)
- онлайн-банкинг (через личные кабинеты банков)
- с мобильных телефонов (счетов операторов)
- с помощью терминальных сетей
и другие.
При этом лично меня впечатлил список банков-партнеров, с которыми работает Единая касса
На сайте Единой кассы подробно расписано, что и как умеет делать сервис, для каких типов бизнеса он точно подойдет и даже представлена демо-версия, в которой можно попробовать купить пробный товар в тестовом режиме. Для этого нужно перейти в раздел “Демо-магазин”.
Там же на сайте указаны ключевые клиенты (всего их 40 000) и их отзывы о работе сервиса Единая касса :
Начало работы с сервисом
Юридическую сторону дела мы изучили, переходим к практической части: с чего начать и на что обратить внимание. Я сделал пошаговый план действий:
- Открываете walletone.com , которая по умолчанию отправляет вас на страницу Единого кошелька, вам нужно будет вверху экрана перейти в Единую кассу. Кстати, если вдруг страница открылась не на русском языке, внизу страницы можно поменять язык.
- Далее переходите по ссылке “Подключить ваш бизнес” и заполняете поля, после чего подтверждаете регистрацию с помощью смс.
- Заполняете поля своего проекта – вписываете название, адрес сайта и проч.
- Заполняете графы о собственнике бизнеса
- Дожидаетесь подтверждения
- Начинаете выставлять счета
- Если нужно, устанавливаете CMS-модуль
- Если нужно, настройте API-интеграцию
- Подписываете договор с Единой кассой - и вуаля!
Как видите, шаги простые, всюду есть подсказки. На сайте самого сервиса я нашел инструкцию со скриншотами . Я не буду подробно расписывать шаги по подключению, так как там действительно всё просто, расскажу только про некоторые особенности, которые кажутся неочевидными и интересными.
Прием платежей без интеграции
Про эту фичу слышал несколько раз в отзывах о Wallet One. Так вот, эта возможность просто убила меня наповал - то есть, это не фигура речи, как я сначала подумал, - в Единой кассе действительно можно получать оплату от покупателей сразу после регистрации, не дожидаясь интеграции.
Для этого предусмотрена специальный раздел для генерации уникальной платежной ссылки. Если проект небольшой или только набирает обороты, или начать прием платежей нужно прямо сейчас - это очень крутое и полезное решение.
Никаких технических специалистов для настройки, ожидания модерации, особых условий - просто берете и формируете платежную ссылку к заказу и отправляете ее удобным для вашего покупателя способом - в SMS, на почту или в мессенджер.
Вывод денег
Еще одна особенность Единой кассы, которая меня порадовала. Выводить средства можно когда угодно - то есть, любите вы, например, стабильность и порядок, можете настроить автоматический вывод денег по заведённому графику. Если же вам хочется полной свободы действий, можете выводить средства по запросу в любое время, когда понадобится.
Важно! Несмотря на то, что это очевидно, я решил дополнительно оговорить этот момент. Как уже говорилось выше, получать оплату от покупателей в Единой кассе можно начать быстро и не дожидаясь подписания договора, а вот для вывода полученных средств потребуется подписать договор и пройти процедуру идентификации.
Тут правила строгие, как впрочем, и в других околобанковских структурах. Делается это с понятной целью - пресечь незаконное отмывание денег и ведение нелегального бизнеса. Так что, процедура подписания договора с Wallet One, как и последующий вывод для чистого бизнеса не представляет никаких сложностей - всюду стандартные формальности.
Полезные фичи в Единой кассе W1
100+ платежных методов в одном сервисе
Получить такое огромное количество способов по оплате, заключив один договор с одной конторой, - это отличное предложение, от которого трудно отказаться, особенно если у вас разношерстная аудитория покупателей, которые живут в разных городах России или даже в разных странах.
Предоставить покупателям такой большой выбор способов оплаты - плюс один к карме вашего проекта. Какому клиенту не будет приятно узнать, что оплатить заказ в вашем магазине можно даже через терминал, который стоит у него под домом в маленьком ларьке где-нибудь в Саратове?
Мультипроектность
Единая касса позиционирует себя как технологичный сервис по организации онлайн оплаты, т.к. этот агрегатор умеет “подстраиваться” под нужды своих клиентов-предпринимателей. К примеру, в каком-то отзыве Единой кассы услышал про мультипроектность.
Тогда не придал этому особого значения, а теперь вот разобрался и понял, что фишка очень удобная для тех, кто одновременно ведет несколько проектов. Удобство заключается в том, что все интернет-магазины у вас будут собраны в одном личном кабинете, не нужно будет для каждого заводить новый аккаунт. При этом, у каждого будет отображаться свой баланс, статистика и настройки.
Тут же можно настроить для каждого проекта свой набор способов оплаты: например, если аудитория одного вашего проекта сконцентрирована в регионе, где популярная оплата через терминалы, а у другого - молодежь, которая любит оплачивать электронными деньгами.
Разделение ролей и доступа
Еще одна удобная фича - это возможность ограничивать доступ в личный кабинет в зависимости от должности и специализации сотрудников. Если в вашем интернет-проекте несколько сотрудников, можно настроить доступ для каждого из них в зависимости от роли “Администратор”, “Менеджер”, “Бухгалтер” и конечно “Технический специалист” (если такой у вас имеется) - и можно не переживать, что кто-то случайно перенастроит что-то в личном кабинете проекта.
Таким получился мой обзор сервиса онлайн-оплаты для российского рынка от международной компании Wallet One. Оставляйте свои отзывы о Wallet One, если сталкивались с этой платежкой.
Сервис позволяет оплачивать:
- услуги операторов мобильной связи (платежи за сотовую связь),
- доступ к сети Интернет, в том числе спутниковый (услуги интернет-провайдеров),
- интернет-хостинг ,
- банковские кредиты,
- IP-телефонию, в том числе все проекты Betamax ,
- спутниковое и кабельное телевидение,
- жилищно-коммунальные услуги,
- услуги охранных систем и систем безопасности,
- заказы в интернет-магазинах,
а также покупать ваучеры Ukash и игровую валюту в популярных онлайн-играх MMORPG .
История
2007, 2 июня - официальный день рождения платежного сервиса «Единый кошелек». В этот день в 2007 году был зарегистрирован первый пользователь сервиса, а 18 июня 2007 года был совершен первый платеж в пользу оператора сотовой связи. Владелец сервиса - компания ЗАО «Информационно-процессинговый центр», предоставляющая услуги в области электронной коммерции, включая процессинг платежей на базе собственной платежной системы X-Plat.
2008, апрель - подписан договор о сотрудничестве с немецкой компанией Betamax . «Единый кошелек» получает статус официального партнера Betamax на территории России.
2008, май - под маркой Единый телефон запущены в эксплуатацию услуги IP-телефонии и отправки SMS во все страны мира.
2009, февраль - «Единый кошелек» под маркой W1 South Africa (W1 SA) официально стартовал в Южно-Африканской Республике .
2009, май - «Единый телефон» предложил звонки через Интернет на базе стандарта SIP .
2009, сентябрь - совместно с британской компанией Smart Voucher Ltd. запущен сервис по продаже ваучеров Ukash в России .
2010, март - открыт новый сервис для интернет-магазинов и торговых площадок - универсальная система приема платежей «Единая касса» .
2010, июнь - «Единый кошелек» под маркой Єдиний гаманець официально стартовал на Украине .
2011, октябрь - «Единый кошелек» под маркой Тау-кошелек официально стартовал в Казахстане .
Клиентское программное обеспечение
Сервис является мультиплатформенным. Для работы с сервисом используются приложения:
Возможности сервиса
Операции, доступные пользователю в системе:
Регистрация в системе
Регистрация в сервисе возможна на номер мобильного телефона или адрес электронной почты. После их подтверждения пользователь может использовать их в качестве логина для входа в систему наравне с 12-значным номером кошелька, получаемым при регистрации.
Дискуссии и критика
Сервис изначально критиковали за наличие статуса beta. Руководитель проекта Константин Шилов в одном из интервью объяснил, что статус beta-тестирования обусловлен постоянным вводом в публичную эксплуатацию нового функционала.
Не редки ошибки со стороны администрации системы. Одна из самых запоминающихся - введение в заблуждение пользователей запуском новой услуги «Единый телефон». В распространенном пресс-релизе компании и на сайте (впоследствии, под натиском возмущенных пользователей было исправлено) было сообщено: «Отныне владельцы электронных кошельков W1 могут не только отправлять бесплатные SMS-сообщения, но и совершать бесплатные звонки, как за границу, так и по России. … Услуги предоставляются бесплатно в качестве бонуса за использование сервиса „Единый кошелек“. Пополняя кошелек и совершая обычные платежи, клиент получает возможность совершать звонки и отправлять SMS-сообщения бесплатно». На деле оказалось, что совершить бесплатный звонок никому не удастся, так как необходимо будет заплатить за два соединения телефонов по 1,5 руб. за каждое. Тем не менее, пресс-релиз разошёлся по новостным сайтам, а компания так и не опубликовала опровержение. Кроме того, на сайте отсутствует LiveChat. Связь с администрацией происходит через форму на сайте, а затем по е-мейлу.
Примечания
Ссылки
- Сайт системы приема платежей для интернет-магазинов «Единая касса»
Wikimedia Foundation . 2010 .
Смотреть что такое "Единый кошелёк" в других словарях
Единый кошелёк Дата создания июнь 2007 Россия Компания ЗАО ИПЦ Платежный шлюз Да Наличие API Да … Википедия
Кошелёк (кошель, бумажник, лопатник) небольшой полый или плоский предмет (изначально мешочек), чаще всего из кожи или ткани, предназначенный для ношения денег. Единый кошелёк одна из множества платёжных систем Интернета. Русалочий кошелёк … Википедия
Электронные деньги - (Electronic money) Электронные деньги это денежные обязательства эмитента в электронном виде Все, что нужно знать об электронных деньгах история и развитие электронных денег, перевод, обмен и вывод электронных денег в различных платежных системах … Энциклопедия инвестора
Платёж - (Payment) Виды и назначение платежей Наложенный платёж и платёжное поручение Содержание Содержание Раздел 1. Виды. Раздел 2. Наложенный платёж. Раздел 3. Платёжное поручение. Платёж — это выдача по какому нибудь обязательству, передача… … Энциклопедия инвестора Википедия
Двубуквенная аббревиатура. Ек. Екклесиаст книга Библии. См. также Сокращения в Библии. ЕК «Единый кошелёк» платёжный сервис ЕК Европейская комиссия ЕК единый классификатор ЕК единый комплекс ЕК едкие и коррозионные вещества ЕК естественные… … Википедия


